

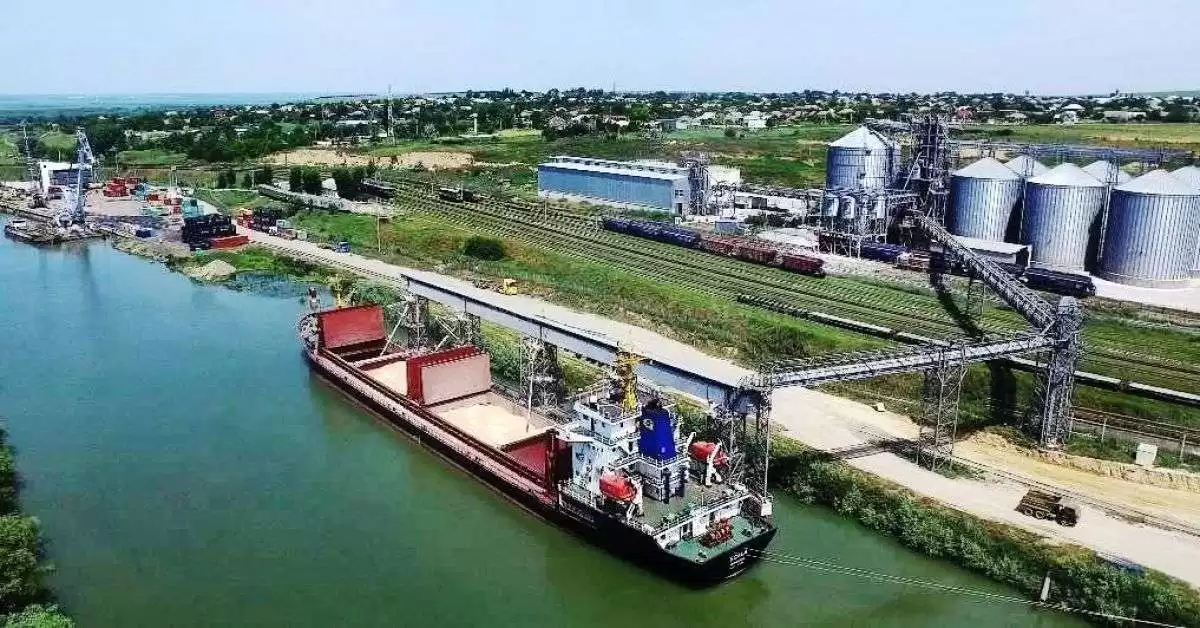
Транспорт — главная проблема для экспортеров: 30% цены уходит на логистику
Данный материал был переведен при помощи ИИ.
В последние дни котировки резко упали на биржах CBOT и MATIF, и эти корректировки отразились также на физических рынках Украины, Румынии и Болгарии. Например, если в конце июля хлебопекарная пшеница котировалась по цене 219 евро/т на условиях DAP Констанца, то в понедельник, 3 августа 2026 года, цена снизилась до 213 евро/т. Снижение на 6 евро/т произошло всего за четыре дня. Таким образом, снижение предложений из Республики Молдова соответствует региональной тенденции, усугубленной беспрецедентным ростом логистических затрат.

Эксперт по агрорынку Юрий Рижа уточняет, что цена на зерно на условиях DAP Констанца включает в себя транспортировку до порта, логистические риски, операционные расходы и доставку товара от пункта погрузки. Для определения возможной цены на фермерском хозяйстве в Республике Молдова все указанные затраты и скидки необходимо вычесть.

Если взять в качестве примера цену в 213 евро/т на хлебопекарную пшеницу на условиях DAP Констанца, расчет паритета выглядит следующим образом: вычитается надбавка в размере 12,5 €/т за хлебопекарное качество, в результате чего получается цена 200,5 €/т для фуражной пшеницы. Затем применяется коммерческая скидка в размере 7 евро/т за молдавское происхождение, что снижает базовую цену до 193,5 евро/т. Из этой суммы вычитается ещё 64 евро/т за транспортировку с севера Республики Молдова до Констанцы. В результате получается 129,5 евро/т на воротах хозяйства до учета таможенных формальностей, брокерских услуг, финансирования, погрузочно-разгрузочных работ, потерь и прочих операционных расходов.
Таким образом, 9,2 % от цены DAP Констанца составляют торговые наценки, связанные с качеством и происхождением, а ещё 30 % — это исключительно стоимость транспортировки до Констанцы.

В июле 2026 года стоимость сельскохозяйственной логистики в Республике Молдова значительно выросла. Стоимость перевозки из северной части страны до Гиургулешти выросла с 480–500 леев/т до 880 леев/т, то есть на 380–400 леев/т или на 76–83 %. Стоимость автомобильных перевозок из северной части Республики Молдова в Констанцу выросла с 40 евро/т до 64 евро/т, то есть на 24 евро/т или на 60 %. Стоимость перевозки на барже из Джурджулешти в Констанцу, ранее составлявшая 13–15 $/т, достигла 25 €/т, что почти вдвое превышает прежнюю стоимость.
Одной из основных причин является рост цен на топливо. С начала сезона цена на дизельное топливо выросла с 24 леев за литр до 32,54 леев за литр по состоянию на 1 августа, что соответствует повышению на 35,6 %. Только компонент, напрямую связанный с топливом, привёл к увеличению стоимости автомобильных перевозок на 4–5 долларов за тонну, что эквивалентно примерно 70–87,5 леев за тонну.
Однако общий рост тарифов оказывается гораздо более значительным, поскольку снизилась оборачиваемость грузовиков. Порт Джурджулешти перегружен, на таможенных постах образуются очереди, а приёмные мощности перерабатывающих предприятий и терминалов в Румынии ограничены. Грузовик совершает меньше рейсов за определенный период, а время ожидания неизбежно отражается на стоимости каждой перевезенной тонны. Даже при нынешних тарифах доступность автомобильных перевозок остается крайне низкой.
Ситуация в сфере морских перевозок еще более сложна. Эскалация войны между Россией и Украиной, нападения на торговые суда и портовую инфраструктуру, ограничения на использование глубоководных портов, а также рост цен на судовое топливо привели к стремительному повышению фрахта.
За последние десять дней, по некоторым сопоставимым котировкам, фрахт в Гиургулешти вырос на 6,5 долл./т, или на 43,3 %. Для определённых речно-морских судов и периодов погрузки предложения достигли даже 35 евро/т. В украинских портах на Дунае фрахт вырос на 10–20 долларов за тонну, поскольку значительная часть грузопотоков, которые больше не могут использовать глубоководные порты, переориентировалась на Рени и Измаил.
Украинские экспортеры соглашаются с такими высокими затратами, поскольку они связаны обязательствами по ранее заключенным контрактам, принятыми графиками поставок, уже полученными авансовыми платежами и аккредитивами по предъявлению.
В то же время уровень и расход воды в Дунае резко снизились, а некоторые судоходные пути заилены или временно труднодоступны. Суда больше не могут загружаться на номинальную грузоподъёмность. Если судно перевозит меньшее количество тонн, фиксированные расходы на рейс распределяются на меньший объём, а фрахт, рассчитанный на одну тонну, пропорционально возрастает.
Согласно оперативной информации членов Ассоциации экспортеров зерна, два судна с грузом молдавского происхождения в настоящее время заблокированы в районе Топалу (Румыния) из-за того, что, по имеющимся данным, уровень воды в данном секторе составляет 1,6 метра. Каждый день простоя влечёт за собой дополнительные расходы на фрахт.
Военная угроза еще больше усугубляет ситуацию. Некоторые судовладельцы и члены экипажей отказываются от рейсов в зоны повышенного риска, а другие требуют дополнительных тарифов и компенсаций. Некоторые страховые компании ограничивают или отказывают в страховом покрытии, в то время как другие значительно повышают страховые взносы в связи с военным риском.
В начале кампании пшеница предлагалась на севере Республики Молдова по цене 3,20 леев/кг, однако многие производители отказались заключать контракты, ожидая дальнейшего роста цен. Цены временно поддерживались геополитическими рисками и блокировкой некоторых морских путей в Азовском и Чёрном морях. В течение двух недель рынок учитывал рисковую надбавку. Однако эксперты предупредили, что по мере продвижения уборочной кампании, увеличения доступных объемов и усугубления логистических затруднений рынок начнет корректироваться. После того как биржи учли информацию о рисках в Черном море, на первый план вновь вышло давление со стороны нового урожая. Именно эту коррекцию мы наблюдаем в настоящее время.
Необходимо также учитывать структуру экспортных контрактов. Значительная часть объемов текущего сезона была продана по форвардным контрактам, заключенным в мае–июне 2026 года, по ценам ниже временных максимумов, зафиксированных в конце июля. Кратковременный рост цен в Констанце не мог быть автоматически перенесен на объемы, цена на которые уже была зафиксирована. Вместе с тем после заключения контрактов выросли логистические издержки, что дополнительно сократило маржу экспортеров.
Чтобы сохранить предложения о закупке и выполнить свои договорные обязательства, трейдеры были вынуждены сократить свои маржи. Текущие расчёты паритета показывают, что во многих случаях цены, предлагаемые на внутреннем рынке, уже превышают теоретический уровень, получаемый после вычета транспортных расходов, скидок и сопутствующих затрат.
Республика Молдова не является рынком, определяющим региональные цены, а рынком, который принимает установленные цены. Ориентиры устанавливаются международными биржами, физическими рынками в Черноморском бассейне и, в частности, портом Констанца.
Еще один аспект, требующий разъяснения, — это различие между транзитом грузов украинского происхождения и их окончательным ввозом в Республику Молдова. Согласно имеющейся у Ассоциации информации, нет подтверждения того, что её члены готовят поставки украинской пшеницы для реализации на внутреннем рынке.
Окончательный ввоз предполагает переход товара в свободное обращение в Республике Молдова. Транзит представляет собой перемещение товара под таможенным контролем в зарубежный пункт назначения. Тот факт, что украинские товары заказываются молдавской компанией, не изменяет их происхождение и не превращает транзит в импорт.
Сельскохозяйственный сезон 2026–2027 года обещает быть урожайным. Во многих хозяйствах урожайность пшеницы и ячменя достигает 5–6 т/га и даже превышает этот показатель, а урожайность рапса приближается к 3 т/га. В этих условиях основной проблемой становится доставка урожая конечным потребителям. Региональный избыток продукции, сокращение деятельности глубоководных портов, перенаправление украинских грузопотоков на Дунай и резкое снижение уровня воды привели к возникновению региональной логистической перегрузки. Несмотря на более высокий урожай, цены нового сезона стартовали с относительно высоких уровней, сопоставимых с предыдущим годом, и временно поддерживались геополитической ситуацией. С ростом предложения и успокоением реакции на бирже коррекция цен в сторону понижения была предсказуема.